家用人工智能系列一 | 中美对比 专攻硬件VS系统集成,谁能破冰智能系统集成?
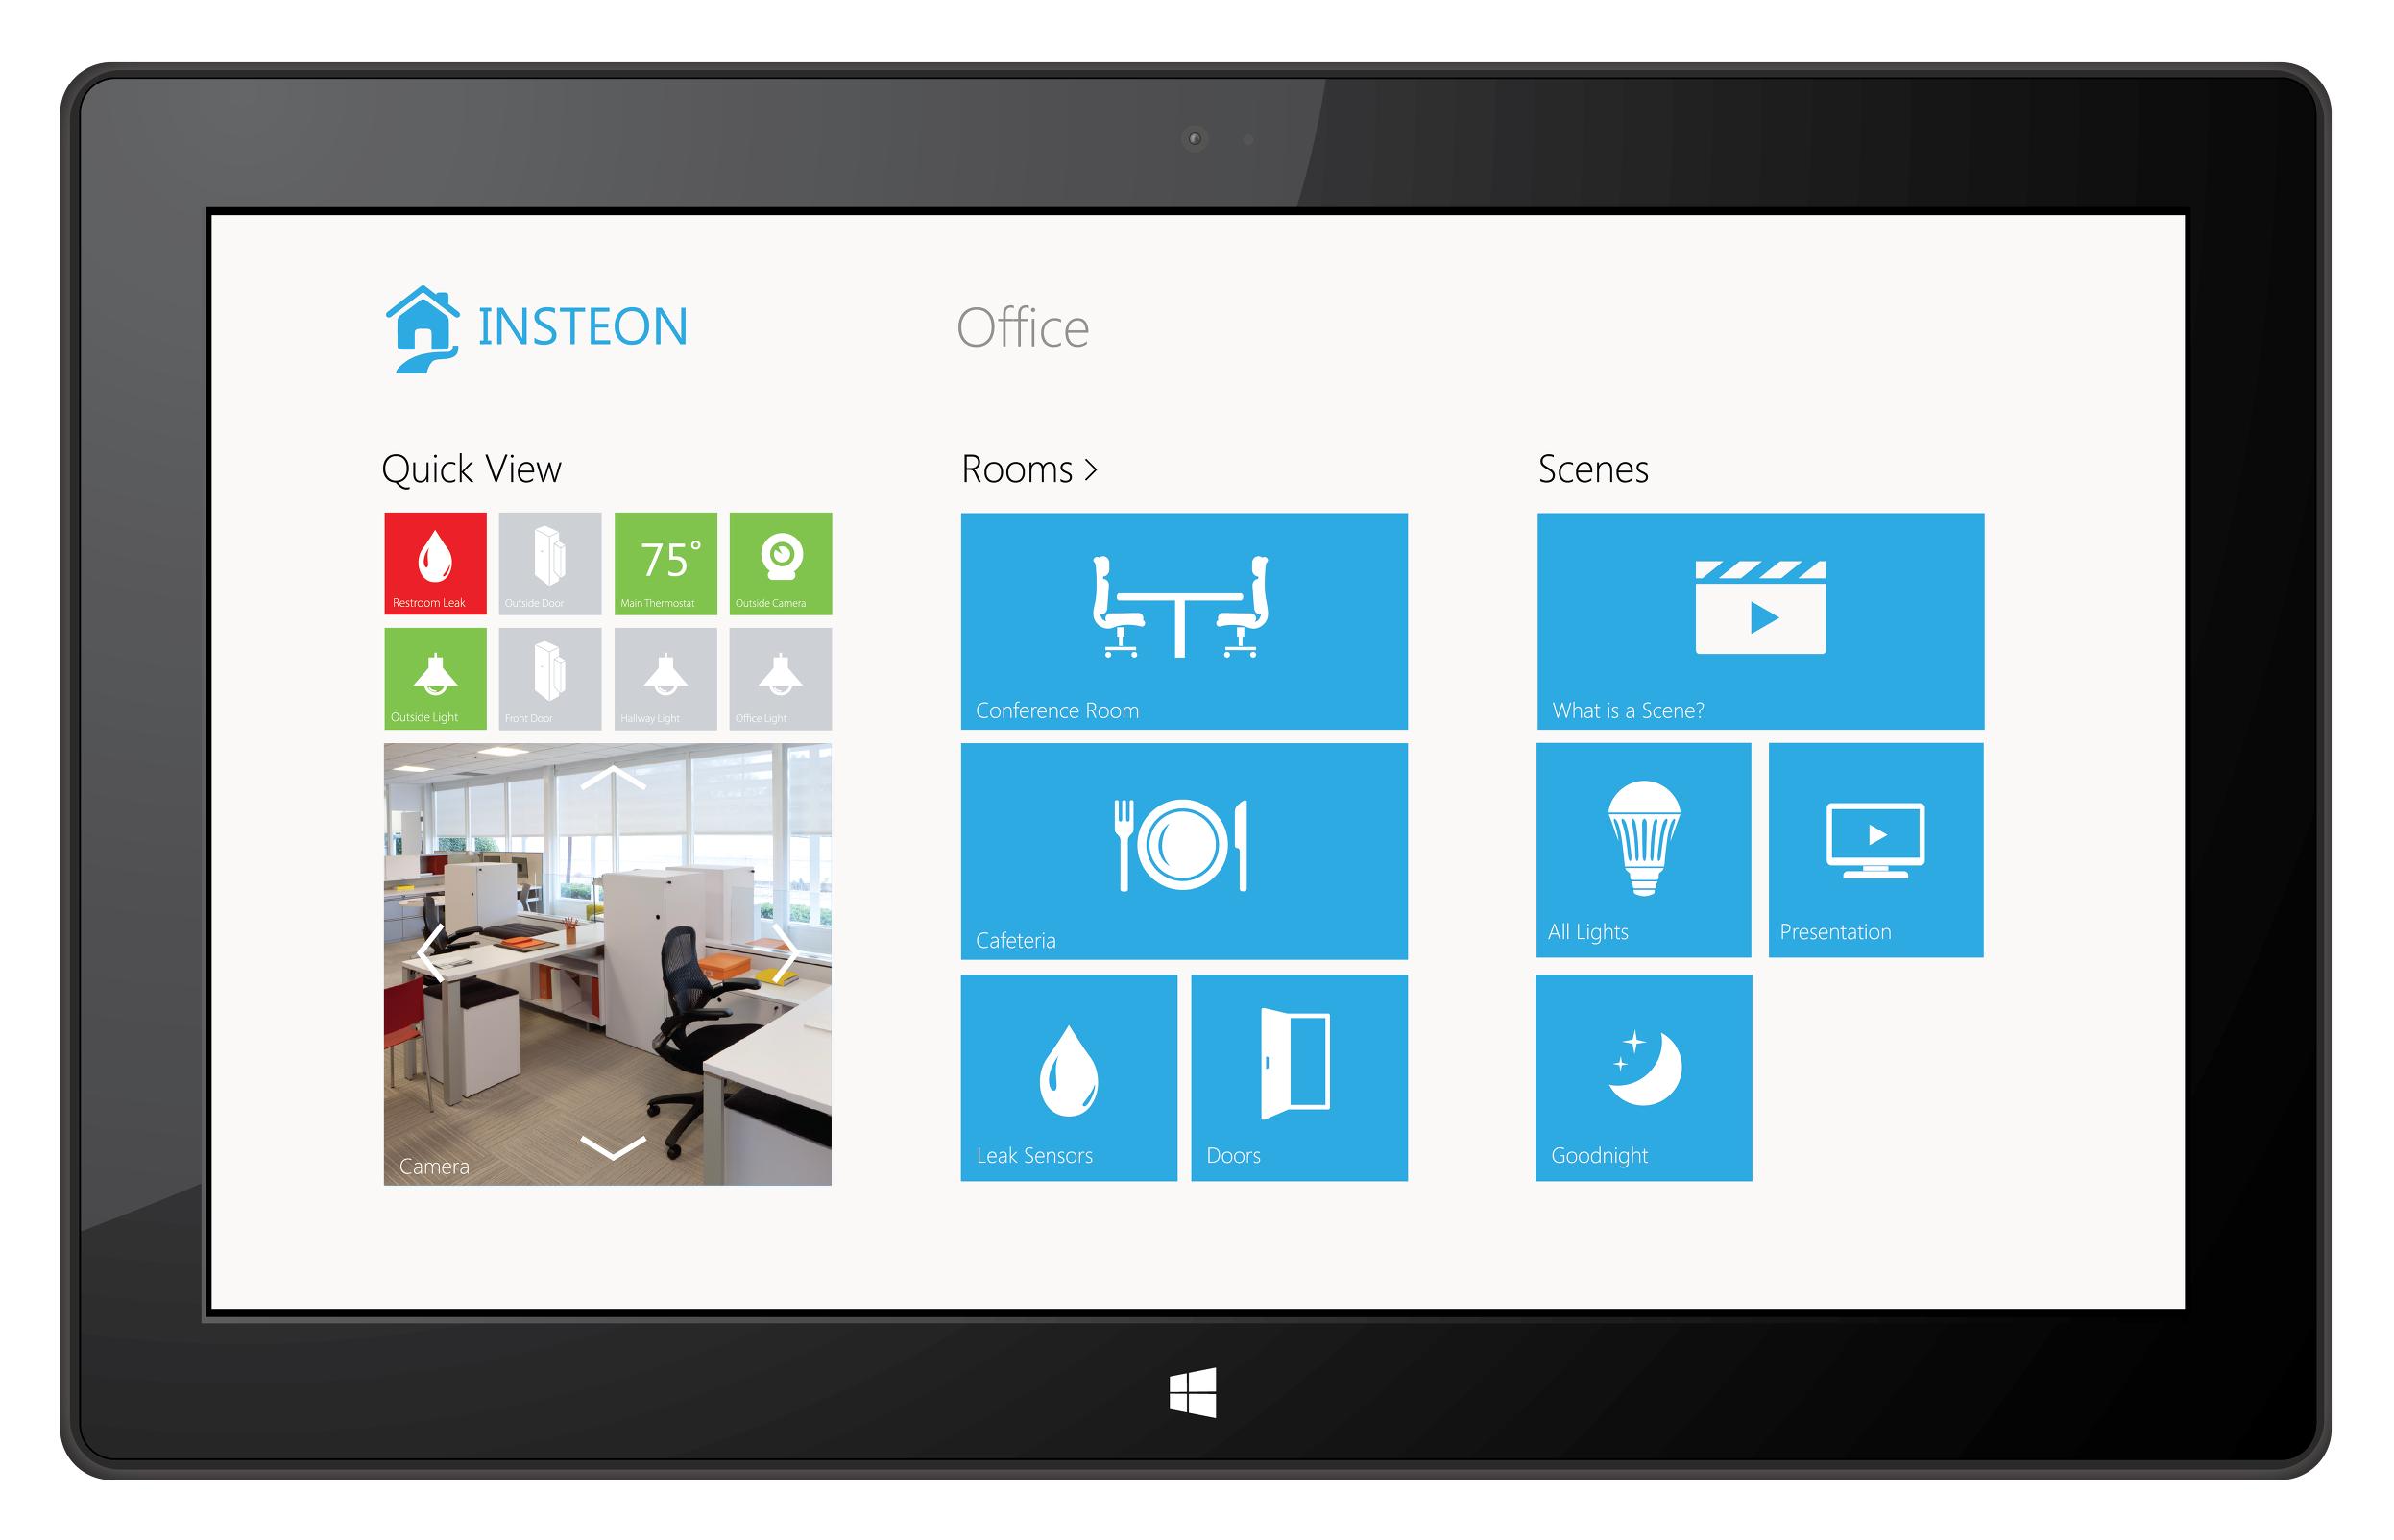
在家庭人工智能的赛道上,中美两国正呈现出截然不同的技术路径。一方以美国为代表,深挖底层硬件与核心算法,追求单点技术的极致突破;另一方以中国为代表,强于系统集成与场景落地,致力于将多样化的设备与服务编织成一张智能网络。这两种模式各擅胜场,也各自面临“破冰”的瓶颈。
美国模式:硬件为矛,算法为盾
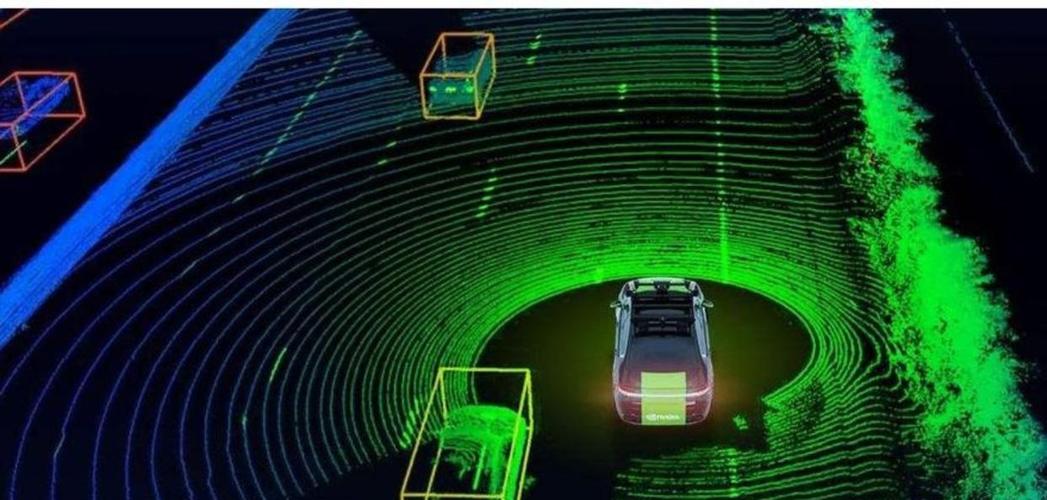
美国在家庭AI领域的优势集中体现在芯片、传感器和基础模型等“硬科技”层。从谷歌的TPU到亚马逊的Alexa定制芯片,再到英伟达的边缘计算平台,美国企业牢牢占据着算力基础设施的制高点。在感知层,高精度麦克风阵列、毫米波雷达、3D深度传感器等核心器件多由美国公司主导或率先定义。
这种“专攻硬件”的策略带来了显著的性能优势:语音识别在嘈杂环境下的准确率、视觉SLAM的定位精度、本地推理的实时性,均处于领先地位。硬件堆叠的成本高企,且不同品牌硬件之间的互联互通始终是痛点。用户往往需要面对多个App、多个生态的割裂体验——买来的智能音箱不能控制另一家的灯,装了A品牌的安防系统就难以接入B品牌的传感器。硬件虽强,却难以自发“破冰”形成统一的家居智能。
中国模式:集成为王,场景为魂
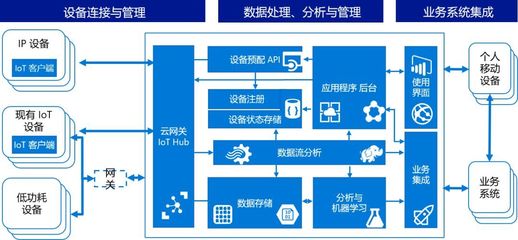
中国企业的强项在于系统集成与场景化落地。依托完备的供应链和庞大的工程师红利,中国厂商能够快速将语音助手、物联网模组、云平台和内容服务整合为可量产的整体方案。从智能音箱、扫地机器人到全屋智能面板,中国企业更擅长把“能用”变成“好用且买得起”。
在系统集成层面,中国厂商推出了大量跨品牌互联的协议与平台,如华为主导的鸿蒙智联、小米的米家生态链,试图以统一的操作系统和云服务打通不同设备。这种模式的优势在于快速铺开、成本可控、用户体验连贯——一声“小爱同学”或“小艺小艺”便能联动灯光、空调、窗帘。但短板同样明显:底层芯片与核心传感器仍依赖进口,基础模型能力与美国相比仍有差距,高端产品的稳定性与隐私保护也常受诟病。集成商多而标准少,生态间的壁垒并未真正消除。
破冰的关键:软硬协同与开放标准
究竟谁能率先破冰智能系统集成?答案或许不在“二选一”。美国的硬件优势需要中国的集成能力来实现规模化落地,中国的场景优势也需要美国的底层技术来提升可靠性。真正的破冰点在于三层协同:
第一,协议层的统一。Matter标准的推进是一个积极信号,它试图让不同品牌的设备说同一种语言。中国厂商在Matter落地上的积极性和工程速度值得肯定,但需要避免“各做各的Matter”的碎片化。
第二,边缘与云的协同。家庭AI对隐私和实时性的要求决定了本地推理与云端训练必须分工。美国擅长端侧AI芯片,中国擅长云侧服务的弹性扩展,二者结合才能兼顾性能与成本。
第三,场景定义的共创。中国家庭有独特的户型、习惯与服务生态,集成商最懂用户痛点;美国企业则擅长用基础技术解决通用问题。开放API、共建开发者社区,比闭门造车更有可能催生“杀手级”的家庭AI应用。
家用人工智能的破冰,不是硬件与系统集成的对立,而是二者的深度融合。美国需要放下“硬件傲慢”,拥抱集成生态的多样性;中国需要补足“底层短板”,在芯片与模型上持续投入。谁能率先打通从器件到场景的全链路,谁就能在家庭AI的下半场掌握主动权。对于消费者而言,更值得期待的不是某一国胜出,而是真正无缝、可信、懂你的智能家居时代早点到来。
如若转载,请注明出处:http://www.heibao929.com/product/45.html
更新时间:2026-10-29 18:18:14